保険のご相談・お問い合わせ

\まずはお気軽にお電話ください/

tel0120-873-100通話無料

受付時間 10:00~17:00(土日祝・年末年始除く)

ご相談はオンラインでも訪問でもOK!

保険無料相談サービス

  1. 生命保険比較
  2.  > 死亡保険
  3.  > 葬儀保険人気ランキング

【2026年最新】

葬儀保険
人気ランキング
10商品を徹底比較

更新日:

葬儀保険は、「自分や親の葬儀費用だけは用意しておきたい」という方に向けた死亡保険の一種です。
保険金の使い道は自由で、一般的な生命保険と比べて保険料が手頃なため、終活を考える方を中心に注目されています。

80歳以上の方や持病がある方でも加入しやすいのが大きな特徴です。
このページでは、成約実績データに基づく葬儀保険の人気ランキングや、選び方のポイント、特徴の違いをわかりやすい比較表で紹介します。
内容は1級ファイナンシャル・プランニング技能士(FP)が監修しています。

まず確認!
あなたに合う葬儀保険の
タイプを診断

30秒でわかる!

葬儀保険の基本特徴

  • 保険金の支払いが早く、
    急な葬儀費用の備えに安心

    提携葬儀会社へ直接支払われる「直接払い対応商品」もあります。

  • 貯蓄性のない1年更新の
    掛け捨て型

    更新時の年齢に応じて、1歳・5歳刻み等で保険料が上がります。掛捨て型のため解約返戻金などはありません。

  • 医師の診断書不要で加入しやすく、
    告知項目が少ない商品が多数

    一般的な生命保険に比べ、告知項目がシンプルです。さらに持病がある方向けの商品も複数あります。

糖尿病など持病があると葬儀保険は入れないですか?

葬儀保険には、持病をお持ちの方も加入しやすい、引受基準緩和型・無告知型があります。現在の健康状態や病歴によって、選べる商品が変わるため、まず下記の簡易診断でご自身に適したタイプを確認してみましょう。

簡易診断

あなたは通常告知型?
それとも引受基準緩和型?

以下の項目に当てはまる場合は
にチェックをつけましょう

  • ※本診断は加入タイプの目安を示すものであり、加入可否を保証するものではありません。
  • ※告知義務違反は契約解除の原因となる場合があります。正確な告知をお願いします。

チェック0個のあなたは…

【健康な方向け(通常告知型)】の
葬儀保険がおすすめです!

一般的な健康告知で加入でき、保険料も抑えられます。

通常告知型ランキングを見る
  • ※告知項目が全て「いいえ」の場合でも、最終的な加入可否は各社の審査によります。
  • ※告知項目の詳細は商品によって異なります。必ず各社の正式な告知内容をご確認ください。
  • ※当サイトでは、引受基準緩和型・無告知型商品と区別するため、一般的な告知が必要な商品を「通常告知型」と表記して分類しています。各商品の正式な告知内容・引受基準は、各保険会社の商品詳細でご確認ください。

【2026年】
葬儀保険人気ランキング

昨年度(2025年4月~2026年3月)の新規成約件数が多い順のランキングを紹介します。

健康な方向け(通常告知型)の
葬儀保険人気ランキング

1位

メモリード・ライフ

はじめやすい!葬儀保険(保険金一定プラン)

85歳でも入れる 保険金直接支払い可

月払い保険料

1,430円

保険金額100万円/70歳女性の場合

性別・年齢別の保険料早見表を見る
加入可能年齢(上限)満89歳まで(更新は満99歳まで)
保険金支払いまでの日数最短翌営業日※(提携葬儀社へ保険金直接支払いも可)
保険金額の選択肢30万円~300万円(10万円刻みで28の選択肢)

告知項目数:11項目

告知項目の詳細

この商品のおすすめポイント

  • 死亡保険金を最短で翌営業日に受け取れる「保険金クイック支払サービス」をご利用いただけます。

  • 「お葬式費用あんしん支払サービス」で、手続の軽減と葬儀社へのお葬式費用等の円滑なお支払いを可能にします。

2位

富士少額短期保険

葬儀費用のための終活共済

85歳でも入れる

月払い保険料

1,470円

保険金額100万円/70歳女性の場合

性別・年齢別の保険料早見表を見る
加入可能年齢(上限)89歳まで(更新は100歳まで)
保険金支払いまでの日数原則、5営業日以内
保険金額の選択肢30万円~300万円の12のプラン

告知項目数:8項目

告知項目の詳細

この商品のおすすめポイント

  • 保険金の使い道は自由。葬儀費用はもちろん家族の生活費、法事、遺品整理等にもお使いいただけます。

  • 医師の審査不要!簡単な告知のみでOK!診断書等をご提出いただく必要はございません。

3位

SBIいきいき少額短期保険

SBIいきいき少短の死亡保険

月払い保険料

1,660円

保険金額100万円/70歳女性の場合

性別・年齢別の保険料早見表を見る
加入可能年齢(上限)84歳まで(更新は99歳まで)
保険金支払いまでの日数原則、5営業日以内(提携葬儀社へ保険金直接支払いも可)
保険金額の選択肢100万円~600万円(100万円刻み)の6コース

告知項目数:9項目

告知項目の詳細

この商品のおすすめポイント

  • 発売から17年目を迎えるロングセラー商品。加入は6コース(100万~600万)から選ぶだけ。加入後は会報誌やカレンダー等、嬉しい特典が毎年届きます。

  • SBIグループの会社だから安心。金融を中心に幅広いサービスを展開するSBIグループの会社です。大切なご家族を支える死亡保険だからこそ、この安心感も選ばれる理由のひとつです。

4位

アイアル少額短期保険

終活相談付きみんなの葬儀保険

保険金直接支払い可

月払い保険料

1,330円

保険金額100万円/70歳女性の場合

性別・年齢別の保険料早見表を見る
加入可能年齢(上限)84歳まで(更新は99歳まで)
保険金支払いまでの日数原則、5営業日以内(提携葬儀社へ保険金直接支払いも可)
保険金額の選択肢30万円・50万円~200万円(50万円刻み)の5つのプラン

告知項目数:5項目

告知項目の詳細

この商品のおすすめポイント

  • 葬儀費用を準備できて、終活カウンセラーに無料で葬儀や相続などの電話相談ができます。

  • 保険金を提携葬儀会社に直接支払うことも可能なため、ご家族のお手続きを軽減することができます。

5位

富山常備健康クラブ

キミエ保険 死亡保障型

85歳でも入れる

月払い保険料

1,390円

保険金額100万円/70歳女性の場合

性別・年齢別の保険料早見表を見る
加入可能年齢(上限)満89歳まで(更新は満99歳まで)
保険金支払いまでの日数原則、5営業日以内
保険金額の選択肢50万円~300万円(50万円刻み)の6つのコース

告知項目数:6項目

告知項目の詳細

この商品のおすすめポイント

  • 必要な保険金額に応じて6つのコースから、想いに合わせてお選びいただけます。

  • 医師の審査なし、満89歳までお申込み可能です。

6位

あんしん少額短期保険

みんなのキズナ

保険金直接支払い可

月払い保険料

1,550円

保険金額100万円/70歳女性の場合

性別・年齢別の保険料早見表を見る
加入可能年齢(上限)84歳まで(更新は99歳まで)
保険金支払いまでの日数原則、5営業日以内(提携葬儀社へ保険金直接支払いも可)
保険金額の選択肢30万円・50万円~300万円(50万円刻み)の7つのプラン

告知項目数:5項目

告知項目の詳細

この商品のおすすめポイント

  • 保険金直接支払サービス特約(無料)が便利!提携葬儀社なら葬儀の立替支払や保険金の請求の手間が省けます。

  • 被保険者の余命が6か月以内と判断された場合、事前に保険金が受け取れるため被保険者自身でも使えます。

  • ・本ランキングは、「保険比較サイトi保険」の取扱保険商品について、2025年4月~2026年3月の各社の新規成約件数に基づいて作成したものです。そのため、保険商品の優劣を意味するものではありませんのでご注意ください。商品詳細につきましては、「パンフレット」「契約概要」「注意喚起情報」「ご契約のしおり・約款」などを必ずご覧ください。
  • ・掲載している商品は時点での保険比較サイトi保険取扱商品のみとなります。あらかじめご了承ください。
  • ・記載の保険料・告知項目・商品概要などは、2026年8月現在のものです。
  • ・本ランキングは、各商品100万円の保険金設定の場合に70歳(女性)が加入した場合の保険料を、商品検討の参考として掲載しています。

葬儀保険を選ぶ
3つの基本ポイント

「何をポイントに葬儀保険を選べばいいかわからない」という方のために、
まず押さえておきたい基本ポイントを3つ紹介します。

  • ポイント1

    保険金額はいくら必要?

    • 家族葬や直葬:50万円~100万円

    • 一般的な葬儀:100万円以上

    希望する葬儀の規模に合わせて必要な保険金額を設定しましょう。お墓代など葬儀以外にも備えたい費用も考慮したうえで考えましょう。

  • ポイント2

    保険料の上がり方は?

    更新時の保険料の上がり方が、「毎年」か「5年ごと」か、商品によって異なります。入る年数を仮定してトータルの保険料の差も確認しましょう。

  • ポイント3

    保険金の受け取りやすさは?

    急な葬儀では、保険金をいかに早く受け取れるかが遺族の負担を大きく左右します。商品によっては、提携葬儀会社への「保険金直接払い」に対応しているものもあり、立替える必要がなく便利です。

あなたの条件で
葬儀保険の保険料を一括比較

年齢・性別・希望保険金額を選ぶだけで、各社の保険料をすぐにシミュレーションできます。
条件を選択して「試算する」ボタンを押して各商品を比較してみてください。

性別

  • ※保険料試算では保険金額の選択肢を30万円・50万円~300万円(50万円ごと)に設定しています。その他の保険金額の保険料は保険会社サイトでご確認ください。
ランキング 1位 2位 3位 4位 5位 6位
引受保険会社 メモリード・
ライフ
富士少額短期保険 SBIいきいき
少額短期保険
アイアル
少額短期保険
富山常備薬
健康クラブ
あんしん
少額短期保険
商品
保険金額

100万円

100万円

100万円

100万円

100万円

100万円

月払保険料

1,430円

1,470円

1,660円

1,330円

1,390円

1,550円

見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込
加入年齢 満20歳から
満89歳まで
満1歳~89歳まで 20歳~84歳まで 40歳~84歳まで 満20歳~満89歳 40歳~84歳まで
保険料更新 毎年 5年ごと 5年ごと
※90歳以降は毎年
5年ごと 5年ごと 毎年
保険金
支払い日数
最短翌営業日
※保険金クイック支払サービス利用可の場合
原則5営業日以内 原則5営業日以内 原則5営業日以内 原則5営業日以内 原則5営業日以内
保険金
直接支払い
対応

※提携事業者のみ

対応 非対応 対応

※提携事業者のみ

非対応 対応

※提携事業者のみ

その他
サービス
ー ー
  • ・24時間無料電話健康相談
  • ・サプリメント購入優待
  • ・家財整理サービス優待
  • ・人間ドック優待 等
  • ・終活よろず相談ダイヤル(終活カウンセラーに無料で葬儀や相続などの電話相談可能)
ー
  • ・リビング・ニーズ特約
  • ・「あんしん倶楽部」に無料加入(ファミリー健康相談・小さなお葬式割引特典など)

この年齢条件で、ご健康の方の場合、死亡保険の「終身保険」も葬儀費用などに備える選択肢となります。「終身保険」の場合は、加入時から支払保険料が変わらず、掛捨てではないため、長期的にお得になるケースがあります。
詳細が気になる方は、「葬儀保険と終身保険、どちらが向いている?」へ

FPが詳しく解説!
葬儀保険の選び方

ここからは、1級ファイナンシャル・プランニング技能士の視点で、葬儀保険選びで大切なポイントを解説します。

※本章は「葬儀保険とは何か」をすでにご存じで具体的な選び方を知りたい方向けの内容です。

葬儀保険の基礎知識や、
生命保険との違いから確認したい方へ

葬儀保険とは?基礎知識と生命保険との違い

葬儀保険をいざ選ぼうとすると、自分や親にとってどの保険が一番合っているのか迷ってしまいます…。種類も多いので何を基準に比べればいいのか…。

ご安心ください。先述した『3つの基本ポイント』を軸に、ご自身の状況を踏まえた具体的な選び方を2つのステップで解説します。

ステップ1:まずは自分や家族の「状況・希望」に合わせて基本の方針を決める

  • 1希望するお葬式の規模
  • 2現在の健康状態
  • 3契約者・受取人が誰か

ステップ2:その方針に合う商品で「自分にとってどれが好条件か」を比較する

  • 1保険料の上がり方
  • 2保険金の受け取りやすさ
  • 3その他の比較要素

まずはご自身やご家族の希望を整理し、その後に商品を比較するとスムーズです。

ステップ1:
まずは自分の「状況・希望」に合わせて基本の方針を決める

ここでは、ご自身とご家族の状況や希望に合わせて、確認すべき3つのポイントを整理します。

1希望する葬儀の規模で「必要な保険金額」を決める

葬儀保険の保険金額を決める第一歩は、「どのようなお葬式にしたいか」を具体的にイメージすることです。希望する葬儀形式やお墓の費用を確認して、保険金でどこまで備えておきたいか考えてみましょう。
保険金額の選択肢は商品によって異なるため、必要額を把握してから商品を絞り込む順番がおすすめです。

葬儀形式別の平均費用

  • 一般葬122,01万円
  • 家族葬96,39万円
  • 直葬・火葬式49,56万円

お墓の種類別平均購入金額

  • 一般墓152,0万円
  • 納骨堂81,5万円
  • 樹木葬71,7万円
  • ※出典:株式会社鎌倉新書「いい葬儀」より【第7回】お葬式に関する全国調査(2026年)|「いいお墓」より【第17回】お墓の消費者全国実態調査(2026年)

上記のお葬式に関する全国調査の結果の通り、同じ「お葬式」でも、希望するスタイルによって必要な費用は大きく変わります。お坊さんのお布施や会食、親族や遠方からの参列者の有無などによって、実際の費用は前後します。さらに、葬儀費用に加えて、「その後」にかかる費用も、あらかじめイメージしておくと安心です。お墓にかかる費用は選ぶ種類や地域・霊園によって差がありますが、平均購入額はいずれも70万円以上と一定額の費用がかかることを把握しておくことが重要です。

FPが考える葬儀保険の
「保険金額の考え方」のまとめ

  • 直葬・小規模な家族葬の費用をカバーしたい方:50万円~100万円程度

  • 一般的な家族葬〜一般葬の費用をカバーしたい方:100万円~150万円程度

  • 葬儀費用に加え、お墓の費用もカバーしたい方:150万円~300万円程度

ここで意識したいのは、全てを保険金で用意する必要があるか?という視点です。
例えばまとまった預貯金を残せる場合は、お墓代は預貯金から、すぐに必要な葬儀費用は葬儀保険で備えるなどの設計もできます。故人の預貯金の引き出しには手続きが必要なため、最低限すぐに必要な葬儀代は保険でカバーできるようにしておくと安心です。

2現在の健康状態から「申込める告知タイプ」を確認

葬儀保険は、現在の健康状態や持病の有無、病歴によって、加入できる商品のタイプが異なります。保険料の安さと加入しやすさは反比例の関係にあります。つまり告知項目が多く加入する条件が厳しいほど、条件が緩い商品より一般的に保険料が安くなります。適切な順番で検討することが、保険料を抑える鍵です。

3つの告知の種類と選択の優先順位

チェック1(最優先)

通常告知型を検討する

加入のしやすさ:

告知項目に正直に回答して問題なく加入できるなら、保険料が他のタイプに比べ割安なこのタイプを選ぶのが基本です。他のタイプに比べ告知項目数は多くなります。

チェック2(次善策)

引受基準緩和型を検討する

加入のしやすさ:

通常告知型の告知項目に該当する持病や病歴がある場合は、引受基準緩和型を検討します。保険料は通常告知型に比べやや高くなりますが、告知項目は少なく、加入基準も緩くなります。

チェック3(最終手段)

無告知型を検討する

加入のしやすさ:

引受基準緩和型でも加入が難しい場合の最後の選択肢です。健康告知が不要な代わりに、保険料は告知がある商品に比べ割高になります。告知はないですが最低限の加入条件は満たす必要があります。

告知義務違反のリスクと注意点

どのタイプであっても、正確な告知は必須です。持病や入院歴を隠したり間違った告知をした場合、保険に加入できたとしても、契約が解除されたり、いざというときに保険金が支払われない可能性があります。
不当な告知により保険金が受け取れなくても、それまでに支払った保険料の返還はありません。どこまで申告すべきか迷った場合、基本は迷う内容は書く、また保険会社に問い合わせて相談するのが安全です。

「告知タイプの確認」のまとめ

  • まずは通常告知型に当てはまる告知項目がないか確認

  • 通常告知型に当てはまる項目がある場合、引受基準緩和型や無告知型の保険を検討

  • 告知が少ない(加入制限が緩い)ほど保険料は割高になる

同じタイプでも告知項目は保険会社によって異なります。各商品の告知項目の詳細は後述する各社の特徴比較表の「告知項目」の欄をご確認ください。また葬儀保険は、残された大切な方に向けた保障ですから、保険金支払い時のトラブルにならないよう、必ず正確な告知を徹底しましょう。

3契約者・受取人を誰にするか決める

葬儀保険を検討する際、「誰が保険料を支払い(契約者)、誰が保険金を受け取るか(受取人)」の組み合わせは非常に重要な判断要素です。この決定によって、利用できる申込方法・受取人として指定できる範囲・受取時の税金の種類が変わるためです。

「自分自身が加入して家族に残したい」「高齢の親のために子どもが契約したい」「内縁のパートナーに保険金を残したい」など、ご家族の状況に合わせて、以下の3つのポイントを順番に確認しましょう。

申込方法によって選べる契約形態が変わる

申込方法は「ネット申込」と「郵送申込」の2種類があり、誰を契約者にできるかが異なります。

ネット申込

インターネットからの申込み

  • 手続きが簡単・24時間対応

  • 本人(契約者=被保険者)による申込みに最適

  • 本人確認・同意を画面上で行う必要があるため、子ども名義で親を被保険者にする保険に申込みはできない

郵送申込

資料請求後の書類申込み

  • 契約者と被保険者が異なる契約が可能(※契約できる範囲は商品による)

  • 親子契約などに対応可能

  • 親本人の署名・同意や、本人確認書類が必要

  • 対応商品が限定される

ネット申込では画面上での本人確認・同意が必須となるため、「契約者=被保険者(本人のみ)」が原則です。子どもが高齢の親のために申し込む場合は、親本人にネットで手続きをしてもらう必要があります。
一方、郵送申込であれば、保険会社によっては「契約者:子ども、被保険者:親」という親子間契約が可能です。ただし、対応商品が限られるうえ、親本人の署名・同意書類の提出が必要となります。

保険金受取人として指定できる範囲を確認する

保険金の受取人として指定できる親族の範囲は、商品によって異なります。「誰を受取人にしたいか」を事前に決めることで、選ぶべき商品を効率的に絞り込めます。

受取人の範囲指定できる方の例商品選択への影響
2親等以内の親族配偶者・子・父母・兄弟姉妹・祖父母・孫掲載全商品から選択可能
3親等以内の親族上記+おじ・おば・甥・姪・曾祖父母対応商品に絞り込み必要
内縁・同性パートナー事実婚・同性パートナー・その他特定の商品のみ対応
※別途問合せの手続きが必要

受取人希望別の商品選びのポイント

  • 配偶者・子・兄弟姉妹など2親等以内の場合

    掲載しているすべての商品から選択できるため、受取人の範囲を理由に商品が制限されることはありません。保険料・保険金支払日数・その他のサービスなど、他の条件を優先して比較しましょう。

  • おじ・おばや甥・姪など3親等以内の場合

    対応している商品が複数ありますが、一部制限があります。まず受取人範囲を確認してから、条件に合う商品を比較してください。

  • 内縁・同性パートナーの場合

    対応している保険会社が限られます。また申込み前に所定の問合せなど対応が必要な場合が多いです。

3親等・内縁・同性パートナーを受取人にしたい場合

商品選びの最初の絞り込み条件として、受取人範囲の確認が必要です。各商品の対応範囲は、「特徴比較表」の「受取人範囲」欄で一覧比較できます。

契約形態による保険金受取時の税金の種類の違い

ここまでで、「誰を契約者にするか」「誰を受取人にするか」のパターンを整理しました。最後に、「その組み合わせによって保険金を受け取るときの税金の種類がどう変わるか」を確認しておきましょう。

契約者被保険者受取人税金の種類
子 父 子 所得税(一時所得として課税)
子 父 母 贈与税(契約者の子から母への贈与とみなし)
※保険金額や年間に贈与された金額によって課税される場合あり
父 父 子 相続税(死亡保険金非課税枠適用可能)
※法定相続人数×500万円が非課税となる

上記の表のように、例えば親の保険を子が保険料を支払う契約者とした場合、子自身が保険金を受け取る場合は所得税、受取人は別の親族(母など)にした場合は、母が受け取る際に贈与税がかかります。それぞれ年間の控除があるため、保険金額によっては受け取る際の税金がかからない場合もあります。控除を差し引いた額を超える保険金を受け取る場合は、税負担が発生する可能性があります。

一方、親が自分で保険料支払いを契約者、被保険者共に自分にした場合、保険金を受け取る親族(子など)は相続税扱いとなりますが、死亡保険金非課税枠(500万円×法定相続人数)が適用されるため、葬儀保険の保険金額だと非課税となる可能性が高いです。

「申込み方法や保険金受取時の税金について」のまとめ

  • 手軽なネット申込みは、本人が契約者と被保険者であるのが原則

  • 親を被保険者にして子などが保険料を支払う契約者になりたい場合は、郵送申込みの手続きが必要で、対象商品も絞られる。また保険金受取時の税金の種類がかわる

一般的に契約者=被保険者として、受取人を残された家族とする相続税扱いが保険金受取時の税負担を軽くできるケースが多いです。ただし、他の生命保険の加入状況によって、最適な形は異なります。既に加入中の生命保険がある場合は事前に「保険無料相談」などのご利用をおすすめします。

ステップ2:
「自分にとってどれが好条件か」を比較する

ここではステップ1の後、ご自身とご家族にとってどの商品が好条件なのか、候補の商品を絞り込むために注目すべき比較ポイントを紹介します。

1加入時の安さだけで選ばない!将来の「保険料の上がり方」をチェック

葬儀保険は1年更新の掛け捨て型のため、加入時の保険料がそのまま続くわけではありません。年齢とともに保険料は上昇していきます。そのため「加入時点の保険料が安い」という理由だけで選んでしまうと、数年後の更新時に思いのほか保険料負担が重く、支払が厳しいと後悔するリスクがあります。このような将来のリスクを避けるため、保険料の上がり方の仕組みを理解し、長期的な視点で比較することが重要です。

保険料の「更新タイプ」による上がり方の違い

掲載商品の更新タイプは大きく2種類に分かれます。どちらが良いかは個人の家計管理スタイルや加入期間によって異なるため、まずは仕組みの違いを理解しましょう。

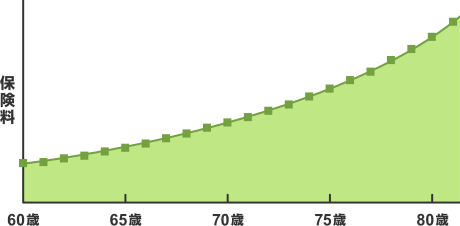
毎年更新型

  • 1歳刻みで毎年上昇

  • 年ごとの上昇幅は小さいが、毎年継続的に変動していく

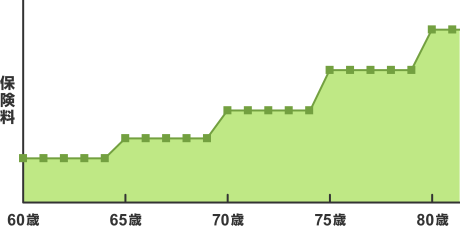
5年ごと更新型

  • 5歳ごとに段階的上昇

  • 更新期間中(5年間)は固定されるが、更新時の上昇幅が大きい

保険料について商品比較で確認すべきチェックポイント

更新タイプの違いを理解したら、次は実際の商品選びで重要なポイントを確認しましょう。

  • チェックポイント1 : 加入時だけでなく、将来の保険料も確認する

    加入時点の年齢の保険料だけでなく、5年後、10年後、15年後など将来の年齢の保険料を確認し、その保険料が無理なく払い続けられる金額かをチェックしましょう。

  • チェックポイント2 : 何歳まで続けるかを想定してトータル保険料を把握する

    「短期間だけ備えたい」のか「できるだけ長く続けたい」のかによって、重視すべきポイントが変わります。ご自身の加入期間を想定し、その期間中の総支払額をイメージしておくことが大切です。

各商品の「更新タイミング(毎年 or 5年ごと)」や、「年代別(60歳〜85歳)の具体的な保険料」は、
次の章の比較表で一覧化しています。将来の保険料をイメージしながら比較してみましょう。

各商品の年齢別保険料と更新タイミングを特徴比較表で確認
  • ※なお、保険料が一生涯上がらない「保険料固定型」の葬儀保険もありますが、こちらは年齢とともに受け取れる保険金額が減少していく仕組みです。本ページでは、必要な葬儀費用を確実に準備するため、受け取れる保険金額が固定されている商品を中心にご紹介しています。

FPからのワンポイントアドバイス

もし現在85歳未満で健康状態に問題がない場合は、保険料が一生涯上がらない生命保険の『終身保険』を選んだ方が、貯蓄性や終身保障という長期的な視点で条件が良い場合があります。
ご興味のある方は「葬儀保険と終身保険、どちらが向いている?」もご確認ください。

2保険金の受け取りやすさやその他のサービスを比較

保険料や更新タイプを確認したら、最後に「いざという時の使い勝手」を比較しましょう。葬儀費用は急に必要になるお金のため、以下の3つのポイントで各商品の違いを確認してください。

1保険金の支払いスピード

葬儀費用は、故人の口座が凍結されるケースもあり、遺族が立て替えなければならない場面が生じることがあります。保険金の支払いは、書類受付から振込までの期間は「最短翌営業日」から「5営業日以内」まで商品によって異なります。保険金の支払日数が早いほど、遺族の金銭的・精神的な負担を軽減できます。

2保険金直接払いサービスの有無

一部の商品では、保険会社から提携葬儀会社へ保険金を直接支払うサービスがあります。ご遺族による立て替えが不要というメリットがあります。ただし、提携葬儀会社での葬儀に限定されるため、希望の葬儀社が対象外の場合は通常の保険金請求となります。葬儀社へのこだわりがある方は事前に確認が必要です。

3付帯サービスの有無

「24時間健康相談」「終活相談」「人間ドックや葬儀社優待」など、各社独自のサービスが付帯している場合があります。保険料や保障内容が同水準の商品で迷った際の最後の判断材料として活用しましょう。

各社葬儀保険の特徴を
比較表で詳細確認!

ここでは「ご自身の状況と希望」をもとに、各商品の特徴や詳細スペックを比較していきましょう。
この比較表は、5歳ごとの保険料・更新タイミング・加入条件・保険金の受取りやすさ・受取人の範囲・付帯サービスなど、
葬儀保険選びに役立つ詳細な各社の特徴を一覧で確認できます。

  • ※引受保険会社:五十音順、年齢別月払い保険料は保険金額100万円の場合
引受保険会社 アイアル
少額短期保険
あんしん
少額短期保険
SBIいきいき
少額短期保険
富山常備薬
健康クラブ
富士少額短期保険 メモリード・
ライフ
商品
見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込 保険会社サイトで見積り・申込
告知項目数 5項目告知項目の詳細 5項目告知項目の詳細 9項目告知項目の詳細 6項目告知項目の詳細 7項目告知項目の詳細 11項目告知項目の詳細
加入年齢 40歳~84歳まで
(更新は99歳まで)
40歳~84歳まで
(更新は99歳まで)
20歳~84歳まで
(更新は99歳まで)
満20歳~満89歳
(更新は満99歳まで)
1歳~89歳まで
(更新は100歳まで)
満20歳から
満89歳まで
(更新は満99歳まで)
保険金額の
選択肢※年齢によって選択肢に制限があります
30万円/50万円/100万円/150万円/
200万円
30万円/50万円/100万円/150万円/
200万円/250万円/300万円
50万円/100万円/200万円/300万円/400万円/500万円/
600万円
50万円/100万円/150万円/200万円/250万円/300万円 30万円/50万円/
80万円/100万円/
130万円/150万円/
180万円/200万円/
230万円/250万円/
280万円/300万円
30万円~
300万円の内10万円刻みで設定可能
保険料更新 5年ごと 毎年 5年ごと
※90歳以降は毎年
5年ごと 5年ごと 毎年
保険金額100万円の場合の月払保険料
男
性
60歳 1,360円 1,610円 1,760円 1,230円 1,270円 1,390円
65歳 2,030円 2,200円 2,450円 2,000円 1,830円 2,110円
70歳 2,990円 3,080円 3,610円 3,270円 2,840円 3,380円
75歳 4,640円 4,800円 5,420円 4,920円 5,030円 5,160円
80歳 8,150円 8,180円 8,970円 8,140円 9,320円 8,180円
85歳 継続契約のみ 継続契約のみ 継続契約のみ 14,620円 保険金額
50万円まで
13,170円
女性 60歳 650円 年払いのみ
(10,610円)
810円 年払いのみ
(6,270円)
730円 690円
65歳 890円 1,150円 1,130円 年払いのみ
(9,250円)
940円 980円
70歳 1,330円 1,550円 1,660円 1,390円 1,470円 1,430円
75歳 2,200円 2,430円 2,580円 2,350円 2,490円 2,320円
80歳 4,160円 4,130円 4,800円 4,320円 4,770円 3,980円
85歳 継続契約のみ 継続契約のみ 継続契約のみ 8,680円 保険金額
50万円まで
7,100円
保険料の
払込方法
クレジット
カード払
口座振替・
クレジット
カード払
クレジット
カード払
※郵送申込は
口座振替も可
口座振替・
クレジット
カード払
口座振替・
クレジット
カード払
口座振替・
クレジット
カード払
払込回数 月払・年払 月払・年払 月払・年払 月払・年払 月払・年払 月払・半年払・年払
保障開始日 申込受付締切日
(毎月15日)の
翌月1日
申込受付締切日
(毎月26日)の
翌々月1日
申込受付締切日
(毎月15日)の
翌月1日
申込受付締切日
(毎月15日)の
翌月1日
お申込書が到着し
契約を承諾した日の翌日
保険契約者の
申込に対して
承諾した時
契約者の範囲
(ネット申込)
被保険者本人のみ 被保険者本人のみ 被保険者本人のみ 被保険者本人のみ 被保険者本人のみ 被保険者本人のみ
契約者の範囲
(郵送申込)
ー
※ネット申込のみ対応
被保険者本人、
3親等以内の親族
被保険者本人、
2親等以内の親族
被保険者本人のみ 被保険者本人、
2親等以内の親族
被保険者本人、
親族
保険金
支払い日数
原則5営業日以内 原則5営業日以内 原則5営業日以内 原則5営業日以内 原則5営業日以内 最短翌営業日
※保険金クイック支払サービス利用可の場合
保険金
直接支払い
対応※提携事業者のみ 対応※提携事業者のみ 非対応 非対応 対応 対応※提携事業者のみ
保険金
受取人範囲
配偶者・子・父母・孫・兄弟姉妹
または提携事業者
原則3親等以内親族
※内縁関係、同性のパートナー、お一人様も契約時に所定の手続きで対応可能
被保険者の配偶者、
3親等以内親族
原則三親等以内の親族 原則2親等以内の親族 3親等以内の親族
※3親等以内の親族がいない場合や内縁、同性のパートナーの指定をご希望の場合、問合せにより対応可能な場合あり
付帯サービス
  • 終活よろず相談ダイヤル(終活カウンセラーに無料で葬儀や相続などの電話相談可能)
  • 保険金直接支払サービス特約
  • リビング・ニーズ特約
  • 「あんしん倶楽部」に無料加入
    • ・ファミリー健康相談
    • ・人間ドック・健診
    • ・弁護士・税理士・専門家無料相談サポート
    • ・小さなお葬式割引特典
  • 24時間無料電話健康相談
  • セカンドオピニオン
  • 人間ドック優待
  • こころのサポート
  • サプリメント購入優待
  • 家財整理サービス優待
ー ー
  • 保険金クイック支払サービス
  • お葬式費用あんしん支払サービス
  • ・本表は各社商品の概要をまとめた参考情報として掲載しています。
  • ・保険金額が100万円の場合の年齢別(5歳毎)の保険料は、ページ更新日時点の金額目安です。今後の商品改定や保険料率の改定等により、年齢別の保険料は変更となる場合があります。そのため、将来的な保険料の総額を算出する場合はあくまでの現時点の参考としてご利用ください。
  • ・商品選びでは保険料以外に保障内容や条件等も総合的にご検討ください。
  • ・商品詳細につきましては、「パンフレット」「契約概要」「注意喚起情報」「ご契約のしおり・約款」などを必ずご覧ください。

葬儀保険とは?
基本知識と生命保険(終身保険)との違い

そもそも葬儀保険って、普通の生命保険と何が違うのでしょうか?

葬儀保険は、少額短期保険会社が取り扱う死亡保険の一種で、加入しやすさと手頃な保険料が特徴です。ただし、一般的な生命保険とは仕組みや会社の種類が異なるため、正しく理解したうえでご検討いただくことが重要です。基本的な仕組みから、メリット・デメリット、終身保険との違いまで順番に解説しますね。

葬儀保険の仕組みと特徴

葬儀保険の特徴を紹介します。さらに一般的な生命保険と比較した仕組みについても解説します。

葬儀保険にデメリットはある?加入前に知っておくべき注意点

葬儀保険は加入しやすく保険料が手頃な反面、一般的な生命保険にはない注意点があります。加入後に「こんなはずじゃなかった」とならないよう、以下の3つのデメリットを事前に確認しておきましょう。

生命保険会社と少額短期保険会社の違い

葬儀保険を取り扱う「少額短期保険会社」は、一般的な生命保険会社とは法律上の位置づけや規制内容が異なります。どちらが優れている・劣っているという話ではありませんが、契約者保護の仕組みや取り扱える保障の規模に違いがあるため、加入前に基本的な違いを確認しておきましょう。

葬儀保険と終身保険、どちらが向いている?

「葬儀費用のために保険を考えたい」という場合でも、すべての方に葬儀保険が最適とは限りません。
年齢や健康状態によっては、「終身保険(死亡保険)」のほうがトータルで有利になるケースもあります。どちらが適しているかは、年齢・健康状態・目的によって大きく異なります。

葬儀費用のつもりで保険を考えていますが、『終身保険もいいですよ』と言われることがあります。違いがよく分からなくて…。

終身保険は、保険料が一生涯変わらず、解約返戻金もあるため、長期的にはコストパフォーマンスが高くなるケースがあります。ただし、加入時の審査が厳しく、月々の保険料も葬儀保険より高めです。どちらが向いているか、具体的に比較してみましょう。

葬儀保険と終身保険(死亡保険)の比較表

どちらが向いている?大まかな判断の目安

葬儀保険に関するよくあるご質問

保障内容に関する質問

加入条件に関する質問

費用・税金に関する質問

他の保険との違いなどに関する質問

保険のご相談・お問い合わせ

保険のことなら何でもお気軽にご相談ください!

電話で相談する

FPがその場でご質問やご相談にお応えします

\まずはお気軽にお電話ください/

tel0120-873-100通話無料

受付時間 10:00~17:00(土日祝・年末年始除く)

オンライン・訪問で相談する

FPがお客様の現状やご希望などを
詳しくお伺いし、適切なプランをご提案します

保険無料相談サービス

この記事の執筆・監修について

執筆者

染谷 弥幸

(1級ファイナンシャル・プランニング技能士/株式会社アイ・エフ・クリエイト)

「安心できる金融商品選びをわかりやすくカンタンに」という当社のミッションを胸に、お客さまが自分に合った商品をみつけるための情報をわかりやすく紹介します。

監修

秋山 保

(CFP®認定者、1級ファイナンシャル・プランニング技能士、相続診断士、住宅ローンアドバイザー、1種証券外務員/株式会社アイ・エフ・クリエイト)

「難しいことを、やさしく。やさしいことを、深く。」をモットーに、スタッフ一同、親切・丁寧に分かりやすくご説明させていただきます。

■最終更新日

2026年9月9日

■主な参照元

・株式会社鎌倉新書「いい葬儀」より【第7回】お葬式に関する全国調査(2026年)
 (https://www.kamakura-net.co.jp/newstopics/12326/)

・株式会社鎌倉新書「いいお墓」より【第17回】お墓の消費者全国実態調査(2026年)
 (https://www.kamakura-net.co.jp/newstopics/12153/)

  • ※掲載している情報は記事更新時点のものです。最新の情報と異なる場合がありますのでご注意ください。 実際の保険内容は各保険会社の最新の約款をご確認ください。